近日,乘联分会公布了今年10月狭义乘用车市场报告,继传统“金九”褪色后,“银十”同样未能撑住场面。数据显示,今年10月狭义乘用车市场零售164.3万辆,同比下滑27.1%,环比微增1.5%。
虽然环比有小幅度改善,但依旧难掩同比大幅回落的事实,传统“金九银十”旺季效应明显弱于往年。细分赛道中,新能源在今年10月零售110.9万辆,同比下滑13.7%。纯电、插混两大主力更是双双走弱,具体为纯电同比下降5.3%,插混同比下降37.2%。
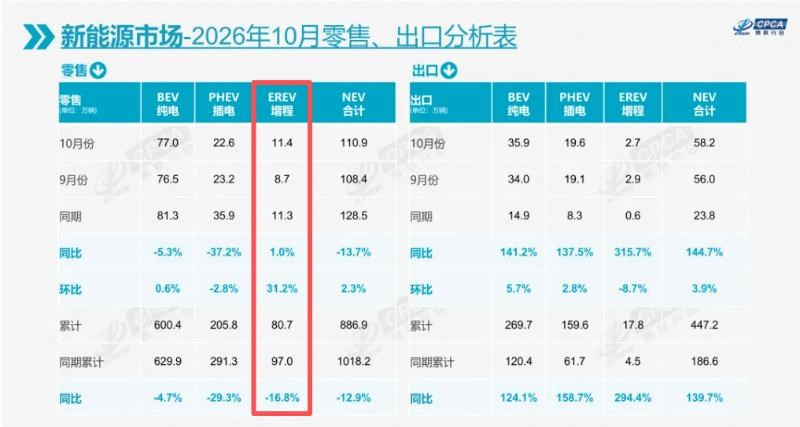
值得一提的是,就在纯电与插混同步下滑的背景下,增程成为车市里为数不多逆势走强的细分赛道。乘联分会数据显示,10月增程车型批发量达15.2万辆,同比增长19.9%,环比增长31.3%,韧性凸显。
不过,与大盘的整体走弱形成对照的是增程赛道内部的格局变化。其中,最引人注意的莫过于小米澎程。
小米澎程是今年7月底小米汽车推出的全新产品系列,并在9月7日将旗下N70、N90两款产品推向市场。上市仅两月有余,便登上增程销量前两位——N70售出14545辆,N90售出12587辆,两台车合计销量约占小米当月零售的50%。两款新车的快速起量,打破了此前行业“入局太晚”的质疑。
产品逻辑上,澎程延续了理想增程最核心的思路:面向大尺寸家用SUV,兼顾城市日常纯电通勤,依靠燃油消除长途出行焦虑,直接锚定家庭用户。这套打法也让它快速在中大型、大型家用SUV市场站稳脚跟。
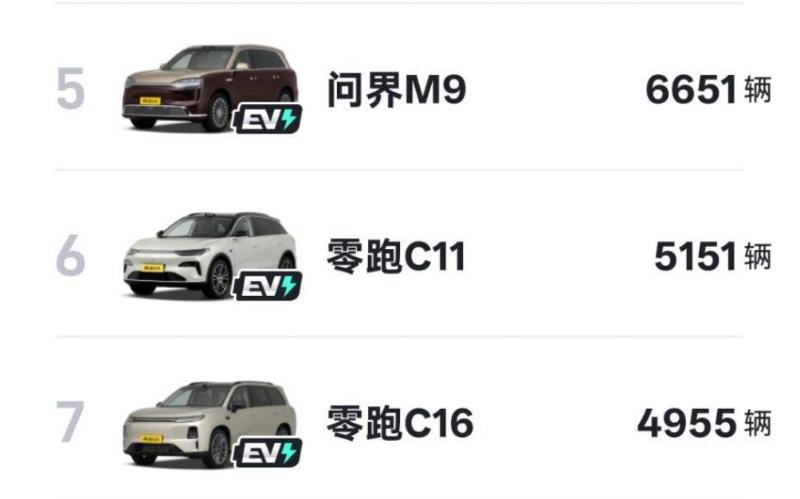
除了小米,零跑进步也很大,C10、C11、C16分别排在第4名、第6名和第7名。虽然名次没有那么靠前,但也取得了十足的进步,毕竟这三款车9月都在前十榜单外,10月全部挤进前十。不同于小米依靠大单品冲击中高端市场的是,零跑选择用多车型矩阵,瞄准的是预算有限的家用消费群体。
随着小米澎程、零跑的“上位”,增程市场原有头部车型则出现销量与排名的回落。其中,理想L6从榜首跌至第三、售出9727辆,问界M9由第二退至第五、售出6651辆,鸿蒙智行整体环比下滑10.5%。除此之外,小鹏GX、智界V9等此前表现尚可的增程车型,也直接跌出销量榜单。
虽然今年10月增程市场的“座次”发生了变化,但却更清晰地勾勒出增程这一细分赛道的发展主线。一条是以小米、理想、问界为代表的高端家用路线,集中在20万以上价位段,比拼空间、座舱体验、整车静谧性,瞄准多成员家庭长途出行需求;另一条则是零跑等走的平价走量路线,深耕12万-16万区间,用配置和价格撬动下沉家用市场。
当然,也需客观看待增程10份的这次增长。实际上,本轮增程的放量带有明显的新品驱动特征,这里面既包含澎程两款车型的交付爬坡,同时叠加零跑三款增程新车集中释放订单,共同推高了10月的整体批发数据。这也意味着一旦这批新品的交付红利释放完毕,后续又缺少重磅产品接续,赛道增速仍有回落可能。
同时,更需注意的是随着补能网络日趋密集、纯电续航与快充能力持续提升,增程“可油可电”的固有优势正被逐步稀释。与此形成对照的是,今年上半年增程曾经历批发与零售双降,6月单月跌幅为近五年最大,市场份额由两位数缩水至6%左右。
不过,这并不意味着增程会就此消失,但会从"主流技术路线"退守至大尺寸家庭车、北方严寒地区、海外补能不便等窄场景,已成为业内普遍共识。单纯打出“增程”标签,已经很难打动消费者。
未来,真正的比拼终究会落到馈电油耗、增程器NVH、底盘调校、智能化座舱与智驾等综合产品力之上。谁能把真实家用场景的体验做到位,才能够在接下来的激烈内卷中守住自己的市场位置。
 未登录
车友评论0人参与