撰文 | 张霖郁
编辑 | 张 南
设计 | 甄尤美
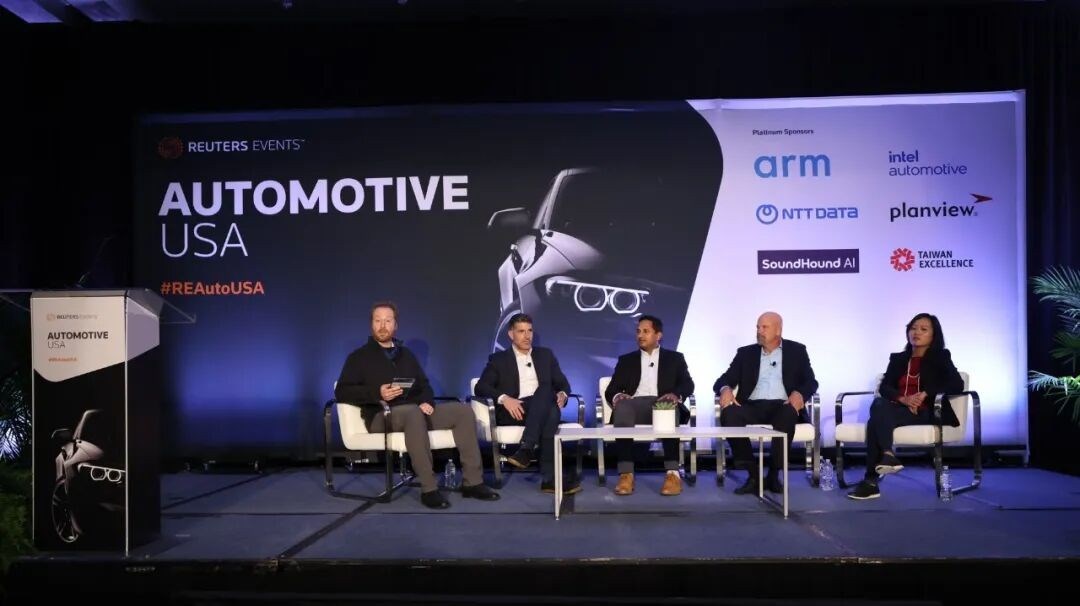
2026年10月27日至28日,底特律的天气异常温暖。
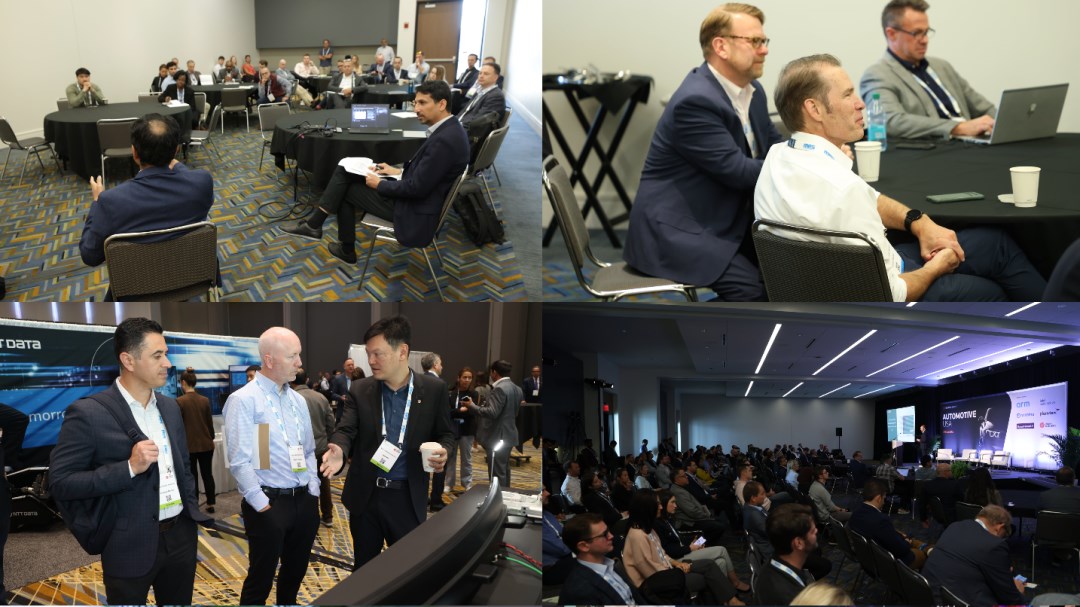
数百名美国汽车业高管聚集在底特律河畔的亨廷顿广场会展中心(Huntington Place,底特律市中心最大的会展场馆,北美国际车展也在此举办),路透社主办的年度汽车峰会Automotive USA 2026在这里举行。
两天里,关税、软件定义汽车、座舱AI轮番登场,但真正笼罩会场的,是同一个问题:怎么应对中国。
这是一场带有鲜明“供应商卖方会”色彩的会议。
车企等终端用户的票价是699美元,解决方案供应商则要3999美元,后者约为前者的5.7倍。主办方宣传的卖点是“500名以上高级汽车高管”,其中76%为总监级及以上。
供应商花高价入场,为的是接触车企的工程、采购和产品决策层;车企低价入场,换取行业信息和同行交流。
台上阵容也印证了这一点。
车企发言者以工程、产品和供应链的中高层为主,底特律三巨头没有一位CEO出现在议程上,通用汽车派出的是人机界面设计执行总监和工程组经理。
德国零部件巨头采埃孚集团(ZF)、西门子、美国模拟芯片公司亚德诺半导体(Analog Devices)、英伟达、博世等供应商和科技公司,则占据了大量主题演讲和论坛席位。
在这场弥漫着中国焦虑的会议上,中资车企的面孔只出现在一场论坛里。
第二天上午的主题论坛“不进则退:在重塑产品组合中竞争”,三位嘉宾中有两位来自中资车企:蔚来汽车美国子公司(NIO USA)CEO加内什·艾耶尔(Ganesh Iyer),以及卡玛汽车(Karma Automotive)CEO马奎斯·麦卡蒙(Marques McCammon)。
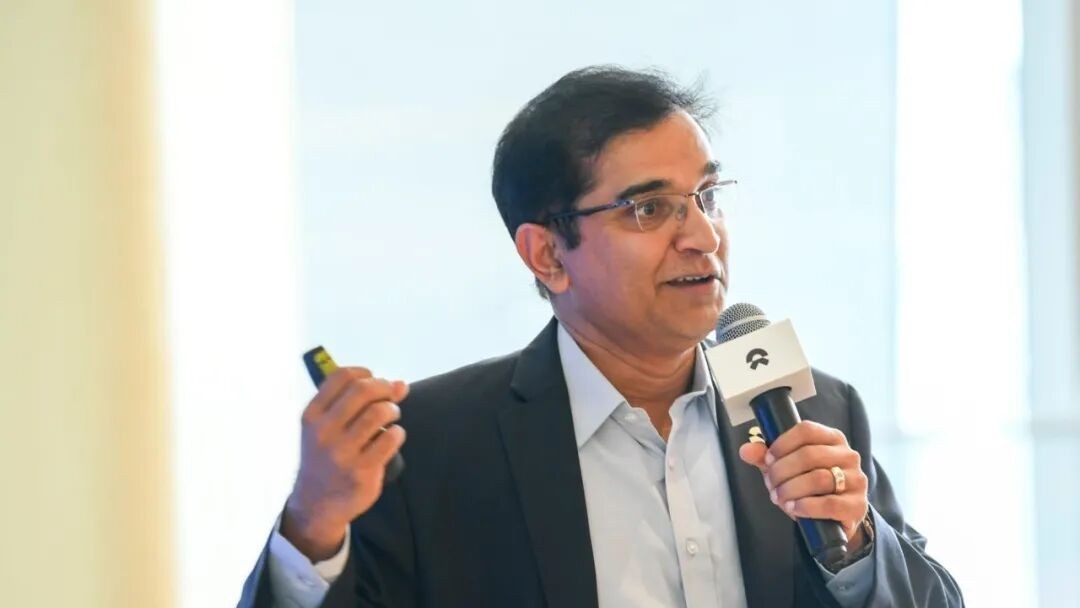
蔚来汽车美国子公司(NIO USA)CEO加内什·艾耶尔(Ganesh Iyer)
卡玛汽车总部位于美国加利福尼亚州,前身是菲斯克汽车(Fisker Automotive),2014年被中国万向集团收购。
第三位嘉宾是大众汽车产品管理副总裁史蒂文·沃里克(Steven Warrick)。
两位中资车企高管,代表的都是在美国注册、在美国运营的公司。底特律在讨论中国,台上却很少听到来自中国的声音。
艾耶尔并非首次登上这个峰会,2024年他就曾与时任美国能源部长詹妮弗·格兰霍姆(Jennifer Granholm)等一同列在演讲嘉宾名单中。
两天的议程分工明确:第一天谈供应链与整车战略,涵盖上市速度、总拥有成本、关税与贸易、软件定义汽车和自动驾驶;第二天谈可负担性与人工智能,关注消费者对月供的敏感度、市场放缓和电动车产品线的调整。
二十多场环节中,没有一场在标题里提到中国,但议题描述里处处是中国。
第一天上午的主题论坛“赢得SDV竞赛”,开宗明义要追赶“用一半时间造车的中国车企”;下午的“加速上市”论坛同样把“用一半时间设计汽车的竞争对手”作为参照。
英国汽车数据机构JATO Dynamics的演讲,从美国、法国、墨西哥三国视角讨论了中国车企扩张对全球市场的冲击。
在一场讨论产品线竞争力的论坛开始时,主持人请观众给中国车企抢占全球份额的最大优势排序,答案依次是开发速度、成本、技术。
一位嘉宾随即调侃:有没有“以上全部”这个选项?这句玩笑,大致反映了底特律对中国竞争的普遍心态。

中国速度从哪里来
底特律普遍把中国车企的优势归结为速度、成本和技术。
采埃孚集团北美总裁拉米罗·古铁雷斯(Ramiro Gutierrez)是第一天主题论坛“赢得SDV竞赛”的嘉宾,这场论坛开出的药方是打破部门壁垒、转向以软件为中心的开发模式。
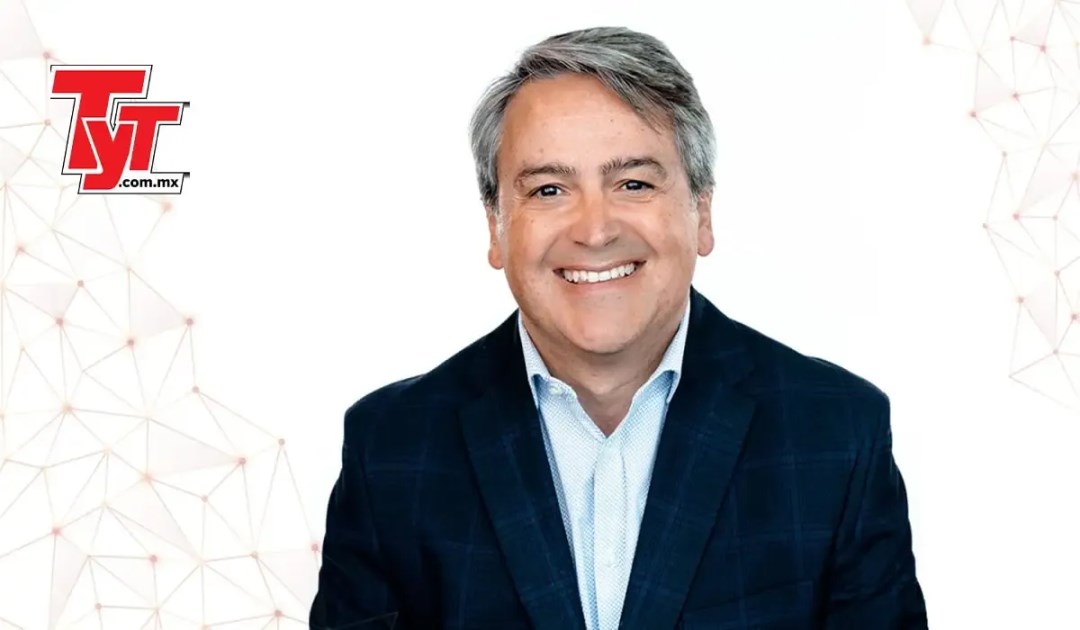
但在会场场边,古铁雷斯给出了另一个答案:务实。他认为,中国车企通过复用、共享和沿用往年车型的零部件,节省了大量时间和成本。
古铁雷斯用一套制动系统来说明中西方的差异。
当供应商向中国车企介绍一套已向多家客户销售多年的制动系统时,对方的反应是“很好,给我来一套”。而西方车企会说“看起来不错,但加上这个规格,我要它这样或那样表现”。在他看来,后者需要更多工程投入、可能更多资金,最终也需要更多时间。
西方车企各自为战、难以协同,是这届会议反复出现的话题。在一场关于行业合作降本的讨论中,卡玛汽车软件与电气工程高级总监基夫·梁(Keefe Leung)直言,尽管在场每个人都会握手同意应该联合起来,但到头来,每家车企又会各自去做自己的东西。
沃里克在场边表示部分认同,但他也为西方的做法做了辩护。
他指出,零部件更新很多时候是法规或技术变化的结果,“不总是因为你把它当爱好”;只是业内始终有一种心态:能做得更好,就应该去做。
第一天下午的“加速上市”论坛则把矛头指向美国车企自身的架构问题:分散的多ECU旧架构,让车企每改一处就要重新验证数十个相互依赖的系统,拖慢开发周期、推高成本。
美国车企并非没有应对。
一个明显的变化是,它们开始公开把缩短开发周期作为战略目标。会前一周的10月21日,通用汽车宣布要借助AI和软件把新车开发时间缩短一半,最快两年内完成一款车的开发。
通用汽车CEO玛丽·巴拉(Mary Barra)也在三季度财报会上表示,推出混动不会带来额外的资本开支和工程投入。
有分析认为,这意味着通用汽车将利用平台共享和现有工厂工装,在热销SUV上“加装”混动,而非从零开发,这恰恰是“沿用”的逻辑。
从会上言论看,美国和西方车企的态度有两个层次。
一是承认速度差距是事实,从观众投票到议程描述,“中国更快”已无人争议。二是承认自身的组织问题,但不愿全盘照搬中国模式,大众汽车的沃里克就强调,法规和技术进步是更新零部件的正当理由,并非纯粹的工程师偏好。
有意思的是,就在底特律羡慕中国速度的同一周,中国监管层正在踩刹车。
工业和信息化部等部门已要求新车型上市前必须完成“两冬一夏”环境适应性试验,并完成不少于3万公里的整车可靠性测试,从源头杜绝压缩试验周期。四部门还召集三十多家主流车企座谈,督促它们理性竞争。
速度的另一面是利润。
据中国汽车流通协会乘用车市场信息联席分会(乘联会)发布的数据,2026年前三季度中国汽车业利润同比下降23%,利润率3.3%。9月单月,利润率只有1.4%——四年来最低。
“沿用件”在很大程度上也是价格战下的成本生存术。

座舱AI智能体
“AI智能体该如何融入座舱”,是会场最紧迫的问题之一。
会上有多个环节围绕这一话题展开。荷兰地图服务商HERE Technologies主办了一场仅限受邀的午餐工作坊,开场语就是:每家车企都在谈AI智能体,但到底有什么真正量产了?
英国汽车咨询机构SBD Automotive基于对43个汽车品牌的研究,在会上分析了哪些智能体功能已落地、哪里还存在重大差距、哪些车企在领跑。
中国台湾芯片设计公司联发科(MediaTek)的产品营销总监Lily Huang则从商业角度切入,她的演讲题为“把信息娱乐系统变成持续收入引擎”。
她主张通过功能订阅、OTA和AI个性化体验创造订阅收入,并缩小手机与座舱的体验差距,以抵御以更低价格销售同等车辆的竞争对手。在这场会议的语境里,这样的竞争对手首先指向中国车企。
Stellantis北美信息娱乐与功能规划总监梅尔·罗伯茨(Mel Roberts)的视角则更为审慎。
她的演讲题为“每个功能都应该存在吗?”,要求行业超越功能数量,追问每项技术创造的客户价值能否撑起它的成本和复杂度。第二天下午的AI论坛也提出,要辨别哪些车内AI应用今天已可商用,哪些还在数年之外。
底特律对座舱AI的关切集中在两点:是否真的有用,以及能否赚钱。
在实际做法上,美国车企的主流路径是先接入科技巨头的大模型,再逐步自研。
通用汽车先引入谷歌的Gemini,向2015年及以后配备OnStar的车辆OTA推送;同时自研的OnStar AI将先通过OTA用于2027款凯迪拉克Lyriq,并采用订阅制。
通用汽车表示,OnStar AI将比Gemini与车辆结合得更深,目标是帮助用户在车上提高效率,尤其是在无需驾驶员监控的自动驾驶场景下。
福特则选择了“先手机、后车机”的路径。
Ford AI Assistant于2026年先在福特和林肯手机App上线,车内原生版将于2027年推出,目标用户约800万车主;福特同时也在新车和存量车上推送Gemini。Stellantis与法国人工智能公司Mistral AI合作开发语音助手,覆盖旗下14个品牌;特斯拉则集成了马斯克旗下xAI公司的Grok。
综合会上议题与车企动向,美国车企研发座舱AI的核心动机是利润,从通用汽车OnStar AI的订阅制,到联发科“持续收入引擎”的议题,座舱AI被普遍视为新的营收来源。

加拿大50%关税
如果说中国是底特律的长期焦虑,那么加拿大关税就是近在眼前的危机:特朗普威胁从2027年1月1日起对加拿大汽车征收50%关税。距离生效日,已不到两个月。
这场危机的根源可以追溯到2025年4月。
当时美国依据232条款,对加拿大汽车中的非美国成分征收25%关税。
2026年8月,美加贸易谈判破裂,美国先对约200亿美元的加拿大商品征收50%关税,加拿大总理马克·卡尼(Mark Carney)随即誓言反制。
8月24日,特朗普宣布自2027年1月1日起,对所有加拿大汽车、卡车、零部件和钢铁征收50%关税。这意味着汽车关税将从现行的25%翻倍,而在谈判破裂前,双方官员曾讨论将这一税率降至15%。
直到峰会前后,路透社仍报道双方正在谈判缓解钢铁和汽车关税的协议,但加拿大方面在10月28日表示进展有限。
这项关税首当其冲的是日系车企的北美生产布局。
2025年,本田和丰田合计组装了加拿大四分之三以上的汽车。分析师警告,如果车企无法消化新增成本,50%的关税可能迫使其减产或关停生产线。
美国车企和经销商也难以独善其身。
加拿大汽车零部件制造商协会主席弗拉维奥·沃尔佩(Flavio Volpe)指出,对加拿大零部件征收的关税,实际上将由美国的整车组装厂买单,缺了这些特定零部件,美国各地的组装线都会停摆。
据白宫说法,贸易对峙已导致加拿大对美国汽车的进口减少22%,许多车企已经宣布或正在考虑削减加拿大产能。
业界对关税是否真会落地存在分歧。
特朗普8月宣布加征时,就有车企高管匿名对路透社表示怀疑:总统此前宣布过的高额关税并未全部成真,而且生效日在11月3日美国中期选举之后、尚有数月,这一威胁可能是为了重启谈判。
但对车企而言,不确定性本身就是成本。它们在为2027款车型定价时已面临实际困难,因为关税计算高度取决于每款车的美国成分含量;2027年以后的资本配置决策,也不得不考虑北美产能中相当一部分可能被挡在50%的关税之外。
就在北美内部的自由贸易圈动摇之际,加拿大已于2026年1月与中国达成初步协议,每年允许最多4.9万辆中国产电动车以6.1%的最惠国税率进入加拿大,而此前加拿大对中国电动车征收的附加关税高达100%。
一边被美国加征关税,一边向中国电动车打开大门,底特律的两种焦虑,在加拿大交汇了。
 未登录
车友评论0人参与