撰文| 涂彦平
编辑| 张南
设计| 荆芥
当地时间11月2日,苹果发布2026财年第四财季(6月28日-9月26日)财报。约翰·特努斯(John Ternus)首次以首席执行官身份出席财报电话会议,交出了一份增长强劲的成绩单。
本财季营收为1145亿美元,同比增长12%;净利润307亿美元,同比增长12%;摊薄每股收益为2.10美元,同比增长14%。
其中,iPhone营收为576亿美元,Mac营收为108亿美元,iPad营收为62亿美元,可穿戴设备、家居及配件业务营收为83亿美元,服务业务营收为316亿美元。
2026全财年总营收达到4788亿美元,同比增长15%,创下历史新高。
首席财务官凯文·帕雷克(Kevan Parekh)以及首席运营官萨比赫·汗(Sabih Khan)与特努斯一起出席财报电话会议。
在会议上,与苹果新品同样受到分析师关注的,是内存。这种藏在设备内部、消费者未必会留意的存储芯片,正在影响苹果的产品定价、供货能力和利润水平。
与此同时,随着Siri AI扩大部署,人工智能也开始给这家公司的服务业务带来新的成本。
一面是iPhone与Mac拉动收入、大中华区强劲复苏;另一面是硬件成本上涨、服务增长放缓,以及AI商业化价值尚待验证。
苹果的这份财报,为观察消费电子巨头如何穿越新一轮技术与成本周期,提供了一个切面。
01
iPhone撑起半壁江山,中国市场明显回暖
2026财年第四财季,苹果实现净利润307亿美元,经营活动现金流281亿美元。放到全财年看,营收达到4788亿美元,同比增长15%;每股收益8.98美元,同比增长20%,均创下财年纪录。
支撑这份成绩单的,依然是iPhone。
本季度,iPhone营收576亿美元,同比增长17%,约占公司总收入的一半。即使面临供应限制和汇率压力,这项业务仍创下9月季度营收纪录。
管理层披露,全球以及美国、中国大陆、印度的iPhone换机用户数量,均创下9月季度纪录。对苹果而言,庞大的存量用户仍在持续释放升级需求,这是新品能够转化为收入的重要基础。
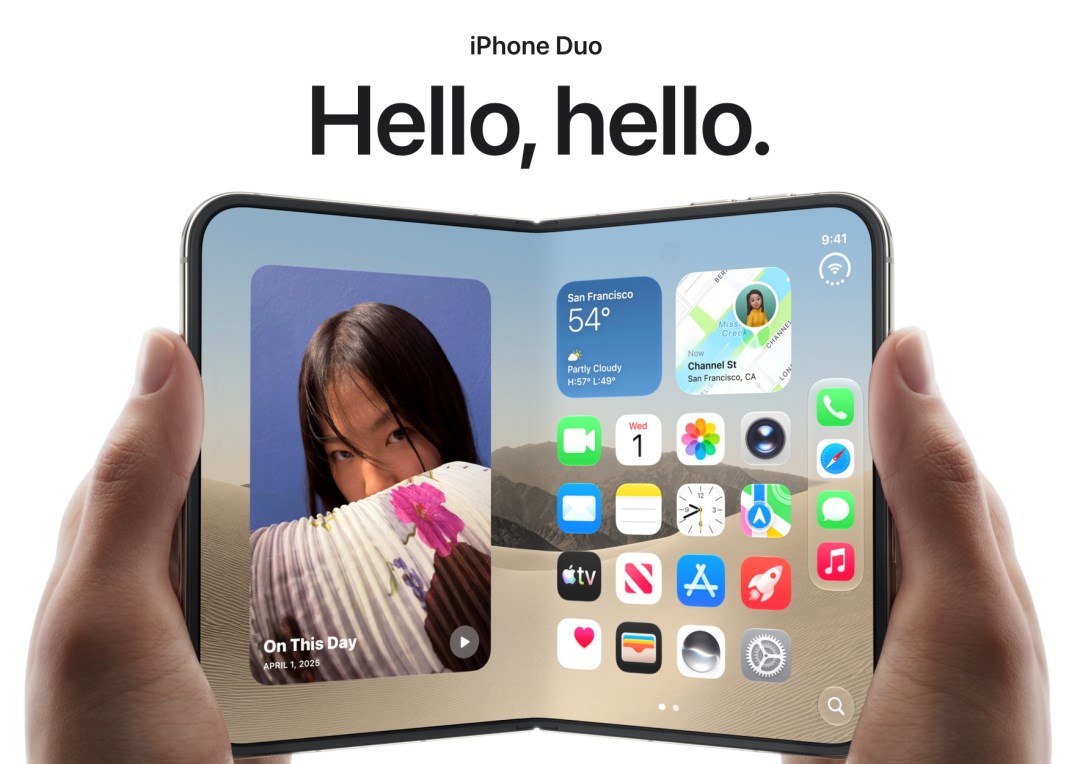
9月发布的折叠屏产品iPhone Duo,为这轮产品更新增加了看点。但苹果没有单独披露Duo的收入、销量或订单规模。
能够确认的是,Duo仍然供不应求。萨比赫·汗表示,产能爬坡进展顺利,但目前难以预测何时能够达到供需平衡。
Mac则成为另一项增长较快的业务。本季度营收108亿美元,同比增长24%,主要由MacBook Neo和MacBook Pro推动。苹果表示,Mac首次购买用户数量创下9月季度纪录,全财年销量也达到历史最高水平。
与之相比,其他硬件业务的表现有所分化:iPad营收62亿美元,同比下降10%;可穿戴设备、家居及配件业务营收83亿美元,同比下降8%。
因此,苹果本季度的增长,主要由iPhone和Mac拉动。
区域市场中,大中华区的表现尤其值得关注。特努斯直言:“我们对大中华区的表现非常满意。”第四季度营收同比增长21%,创下9月季度纪录;整个2026财年增长28%。
管理层将这一表现主要归因于iPhone和Mac,并披露中国大陆iPhone年度换机用户数量创下纪录。苹果还援引第三方调查称,iPhone和Mac的市场份额均有所提升。
这说明,苹果在中国市场的产品吸引力与换机基础仍然强劲。
02
47.9%的毛利率背后,内存在涨价
本财季,苹果整体毛利率为47.9%,产品毛利率为37.2%,服务业务毛利率达到76%。
单看数字,盈利能力依然可观。但其中有一项需要拆开看:关税退款。
苹果披露,关税退款对本财季整体毛利率带来约1个百分点的正面影响,对每股收益贡献0.05美元。即使剔除这部分收益,净利润和每股收益仍创下9月季度纪录。
更值得关注的是,苹果表示,如果同时剔除6月季度和9月季度的关税退款影响,整体毛利率和产品毛利率均会环比下降约1个百分点,主要原因是内存成本上涨。
这一压力还没有结束。
对于进入2027财年的12月季度,苹果预计整体毛利率为45%至46%。以区间中值45.5%计算,较本季度披露值低2.4个百分点;如果先剔除本季度约1个百分点的关税退款收益,降幅仍约为1.4个百分点。
管理层明确指出,内存成本上涨将是下一季度毛利率下降的主要原因。
苹果已经开始通过提价应对:6月底调整Mac和iPad等产品价格,9月调整iPhone价格,同时利用现有库存,并争取降低其他零部件成本。
但库存只能提供阶段性缓冲。特努斯表示,内存采购价格在12月季度之后仍将继续上涨,而期初库存带来的收益会逐步减弱。
供应问题也在变化。9月季度的限制主要来自生产芯片所需的先进制程产能;随着更多产品转向2纳米制程,这方面的限制正在缓解。但到12月季度,Mac和iPad预计仍将供应受限,主要原因指向内存。
特努斯透露,在努力改善供应的过程中,苹果制造采购义务从6月季度到9月季度增加了330亿美元。
提价能抵消多少成本,又会影响多少需求,目前仍缺乏答案。凯文·帕雷克坦言,部分产品一直受供应限制,iPhone也刚刚调价,现在评估价格弹性还为时过早。
对于苹果而言,接下来的考验是,在维持销量和用户规模的同时,守住利润率。
03
Siri AI开始算商业账
服务业务仍然是苹果盈利结构中的重要支柱。
本财季,服务收入316亿美元,同比增长10%,创下历史新高。视频、云服务、支付和广告业务均刷新收入纪录,付费订阅数量超过15亿。
按披露的收入和毛利率粗略估算,服务业务以不到三成的收入,贡献了公司约四成多的毛利。硬件成本承压时,这项业务的增长质量更加重要。
但苹果预计,12月季度服务收入增速将降至8%至9%,受到第三方许可业务、汇率等因素影响。App Store本季度表现与上年相近,移动游戏业务面临的阻力预计还将延续。
在这样的背景下,AI被寄予了新的增长期待。
特努斯称,Siri AI开启了苹果AI发展的新篇章。苹果的基础是超过25亿台活跃设备。这些设备为新服务触达消费者提供了庞大的现成渠道。Siri AI的商业价值,就建立在这一基础之上。
按照苹果的描述,Siri AI能够理解用户的个人情境和屏幕内容,并与系统及应用结合。苹果希望,智能功能既能吸引用户换机,也能为服务业务增加新的付费机会。
电话会议中,特努斯给出了一个较为明确的方向:对于依赖服务器端模型的功能,苹果将设置一定使用量限制;有更高需求的用户,未来可以付费购买更多额度。这些功能包括Siri AI、智能照片编辑等。
这意味着,iCloud套餐的分层依据,正在从存储容量扩展到更多服务能力,未来还可能包括AI使用额度。
但收入机会出现的同时,成本也在发生。
苹果披露,Siri AI的云端成本将计入服务销售成本。随着功能覆盖更多用户,推理需求会如何增长,设备端与云端如何分配请求,目前仍处于早期探索阶段。
此外,对于包含相关捆绑服务的已售设备,苹果会递延确认一部分收入,并在设备使用寿命内逐步确认。自12月季度起,新增的Siri AI将反映在硬件递延收入中。
这会影响收入确认的时间,并不意味着相应销售现金没有收到。但与云端推理成本一起,它将影响苹果短期的毛利率表现。
因此,Siri AI的商业化需要同时回答两个问题:用户是否愿意为更高额度付费,以及新增收入能否覆盖持续发生的服务成本。
投入已经先行。本财季,苹果营业费用达到192亿美元,同比增长21%。12月季度预计营业费用同比增长11%至13%,原因是公司将持续增加研发投入,尤其是AI方面。
苹果仍然有足够的财务能力支持这场投入。截至季度末,公司持有1370亿美元现金及有价证券,债务总额800亿美元,并在本季度向股东返还280亿美元。
2026财年第四财季的财报,证明了苹果的核心业务仍有强劲增长能力:新品吸引换机,Mac拓展用户,中国市场恢复增长。
但下一阶段,苹果需要证明的事情更加具体——在零部件变贵、设备提价、AI服务持续产生费用的情况下,收入增长还能留下多少利润。
对于新掌门特努斯而言,创纪录的业绩提供了一个良好起点。接下来几个季度,毛利率能否企稳,以及用户是否愿意为苹果的AI能力持续付费,将比新品发布会上的热闹更有说服力。
 未登录
车友评论0人参与