随着三季度财报季拉开帷幕,整车企业陆续交出答卷。翻看各家成绩单,与其说是“喜忧参半”,不如说行业正在进行一场“压力测试”。当销量增长与利润增长之间矛盾愈加明显,汽车行业的竞争正在从“规模竞赛”转向“生存竞赛”。
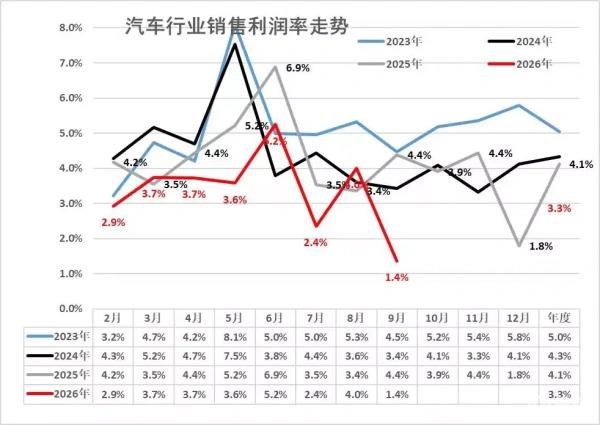
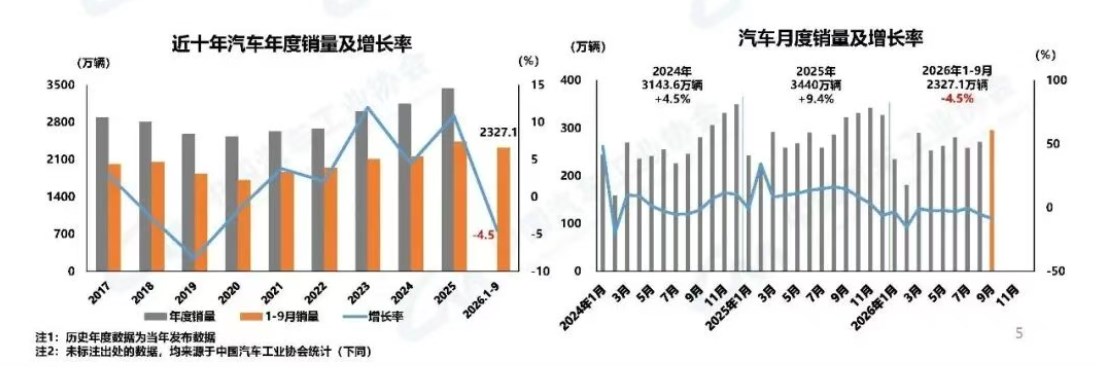
乘联分会数据显示,2026年1-9月,汽车行业收入80435亿元,同比增长2.6%。成本却增长3.8%,利润总额仅2675亿元,同比骤降23%,销售利润率滑落至3.3%。其中9月单月利润率更是低至1.4%,处于近四年低位。
中国汽车工业协会副秘书长陈士华将当前市场概括为“内冷外热”:前三季度国内汽车销量1506.6万辆,同比下降22.4%,而出口820.5万辆,同比增长65.8%。内需的持续承压与海外市场的强劲韧性并存,意味着依赖国内规模扩张来摊薄成本的旧逻辑正在失效。
在此背景下,已披露三季报的车企业绩呈现出显著的分化:吉利(0175.HK)与奇瑞(09973.HK)凭借出口和高端化守住了利润,比亚迪(002594.SZ)以垂直整合重回单季百亿的盈利体量,而长安(000625.SZ)、广汽(601238.SH)等则陷入利润下滑或亏损扩大的泥潭。各家财报沟通会上,管理层的表述重心也已切换:不再单纯追逐销量排名,毛利率修复、聚焦高价值产品、供应链自主可控、全球化盈利模型搭建,成为核心议题。
四季度的冲刺,已不再是销量目标的争夺,更是一场关于现金流与盈利底线的生存考验,车企的核心命题也不再是“能不能卖得多”,而是“能不能健康地赚钱”。
三季度分化:谁在赚钱?谁在失血?
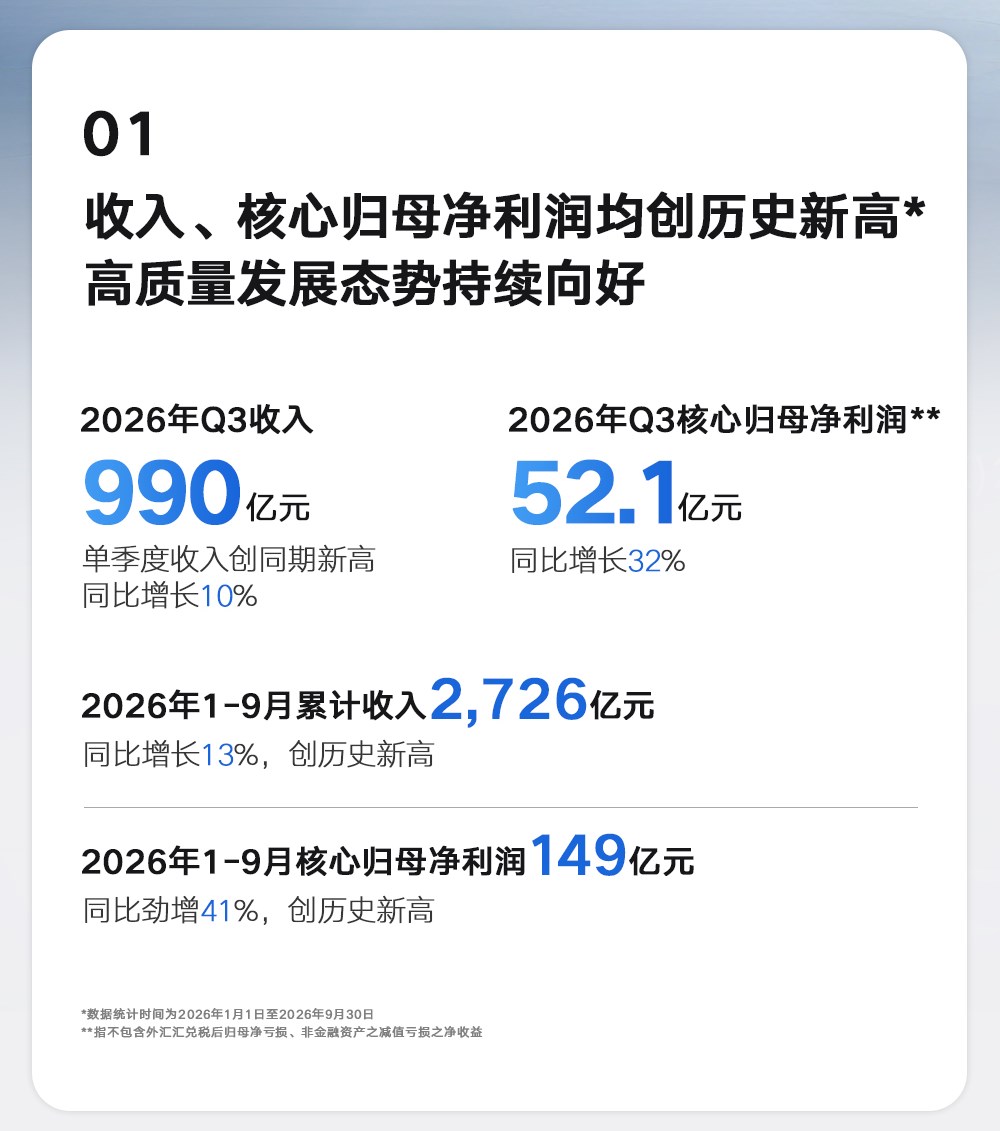
梳理2026年三季度整车企业财报,最核心特征不是销量的涨跌,而是盈利的分化。吉利汽车交出了量价利协同改善的成绩单:2026年前三季度总收入2726亿元,核心归母净利润149亿元,同比增长41%,毛利率18.0%,同比提升1.5个百分点;三季度单季营收990亿元,核心归母净利润52.1亿元,同比分别增长10%、32%。
在业绩沟通会上,吉利汽车控股有限公司副董事长、执行董事桂生悦表示,“过去的三个月,行业遭遇了在过去三年当中从未遇到过的严峻的局面……从销量和业绩表现来讲,我们扛住了这种行业高压,依然还是取得了销量和利润历史新高。”他进一步指出,吉利现在所取得的销量和利润新高,已经是一种全体系化的表现,不是说单纯靠某一款产品,是把本土生产、出口生产以及整个体系综合发力的体系下,才有了如今的成果。
比亚迪依旧稳居行业利润头部,第三季度营收2215亿元,归母净利润100亿元,同比增长28%,净利率回升至4.52%。尽管前三季度累计净利润同比微降4.24%,但单季度盈利修复表明其垂直整合体系仍具备一定的成本消化能力。
管理层在财报会上强调,垂直整合、平台化降本、高价位车型占比提升是盈利支撑,不会通过无底线降价换取份额,海外泰国、巴西基地产能爬坡,海外板块毛利显著优于国内。
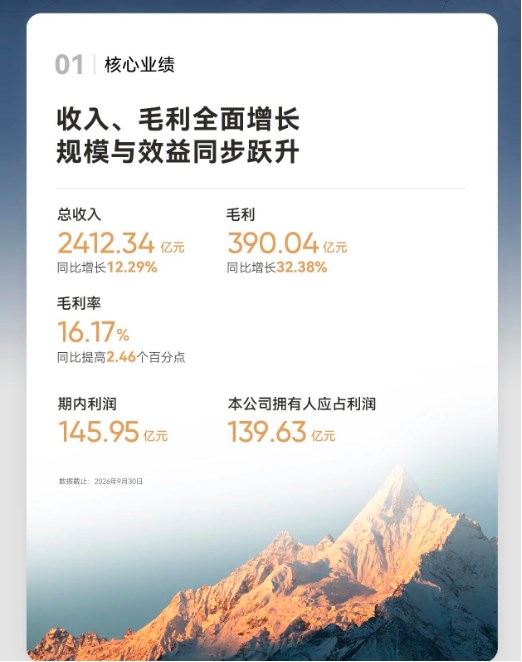
奇瑞汽车前三季度营收2412.34亿元,同比增长12.29%;毛利390.04亿元,同比增长32.38%,毛利率16.17%;期内利润145.95亿元,净利润率6.05%,高于行业平均。奇瑞管理层在业绩会上表示,海外业务是公司盈利的核心压舱石,海外市场单车毛利显著高于国内,依托海外基地本地化布局,持续对冲国内内卷压力;同时坚持技术投入,平台化、模块化降本,不参与无底线价格竞争。
与上述三家形成对比的是,上汽集团(600104.SH)前三季度营收4552.21亿元,归母净利润56.38亿元;单季营收1565.69亿元,归母净利润4.86亿元,盈利主要受金融资产公允价值变动及海外业务汇兑损失影响。
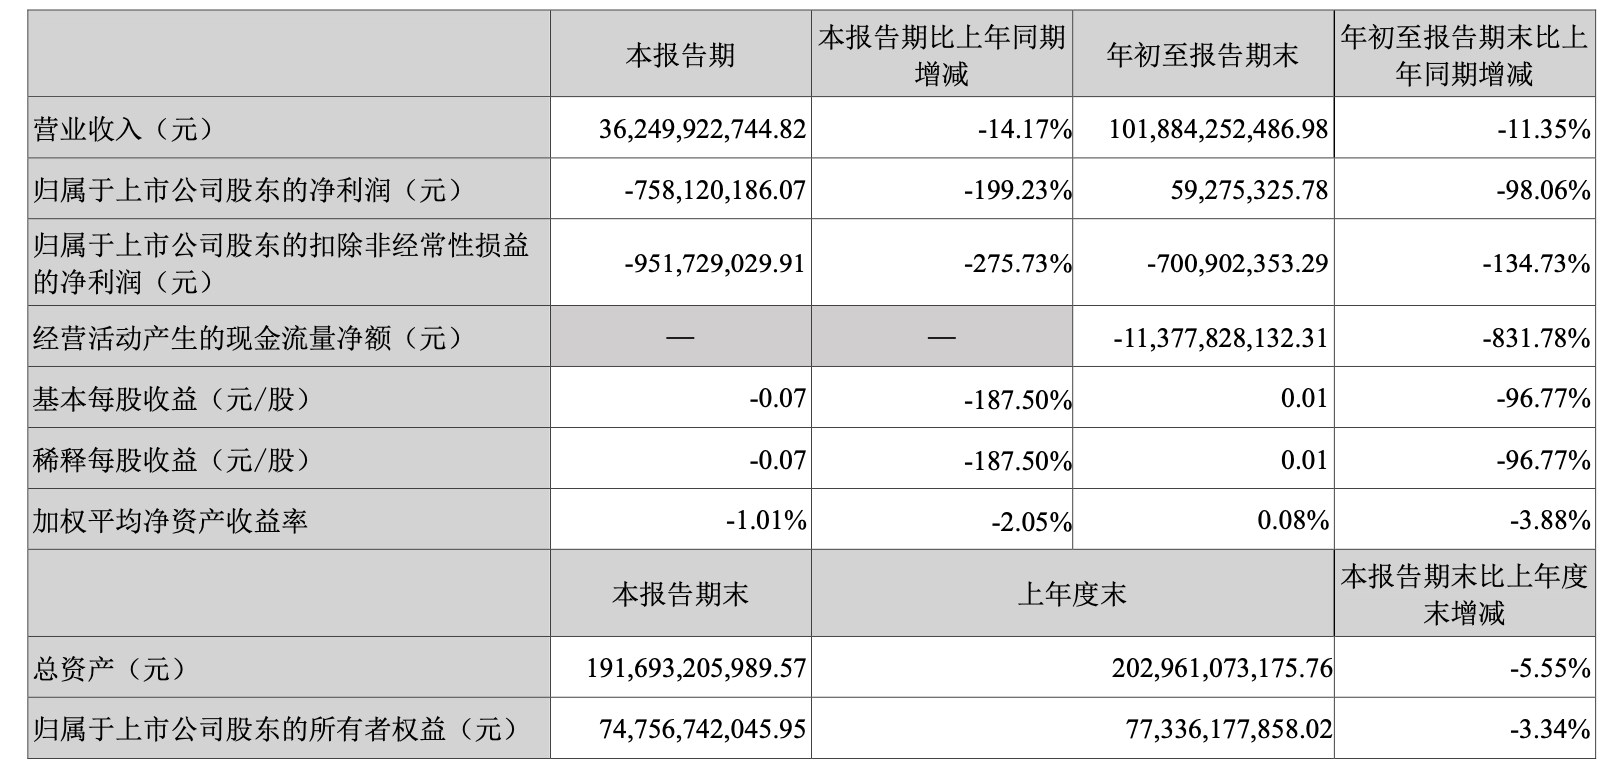
此外,长安汽车第三季度归母净利润为-7.58亿元,扣非后亏损扩大至-9.52亿元,研发费用与海外战略投入的集中释放叠加汇兑损益,将其推入单季亏损;广汽集团三季度亏损25.2亿元,前三季度累计亏损69.87亿元;长城汽车第三季度归母净利润13.62亿元,同比下降40.75%,前三季度累计降幅达55.69%。
分化背后是两条完全不同的路线:一类企业以高端化+出海+供应链自研筑牢毛利底盘,奇瑞、吉利、比亚迪是其中代表;另一类企业或是合资盘承压,或是自主新能源仍在培育期,转型尚处阵痛期,加之营销费用高企、高端产品放量不足等,都成为利润下滑的关键因素。
四季度底牌:新产品、高端化、全球化
在此背景下,车企释放的四季度经营指引,已经跳出“冲量”的单一目标,毛利率企稳、亏损收窄、海外放量成为关键词。乘联分会负责人崔东树判断,四季度国内以旧换新政策持续落地,叠加年底购车旺季,需求存在托底基础,但价格战的压力不会快速消失,利润修复是慢变量,头部企业的盈利韧性会进一步拉开差距。
面对国内车市价格战持续加剧的环境,吉利管理层明确表态,将继续挑战全年345万辆的销量目标,四季度在多款全新车型交付带动下,市场表现将好于三季度;在连续5个月单月出口破10万辆的支撑下,全年出口将突破100万辆,成为重要的利润增量来源,同时明确四季度将坚决守住价格与毛利底线,不为短期冲量破坏经营质量。
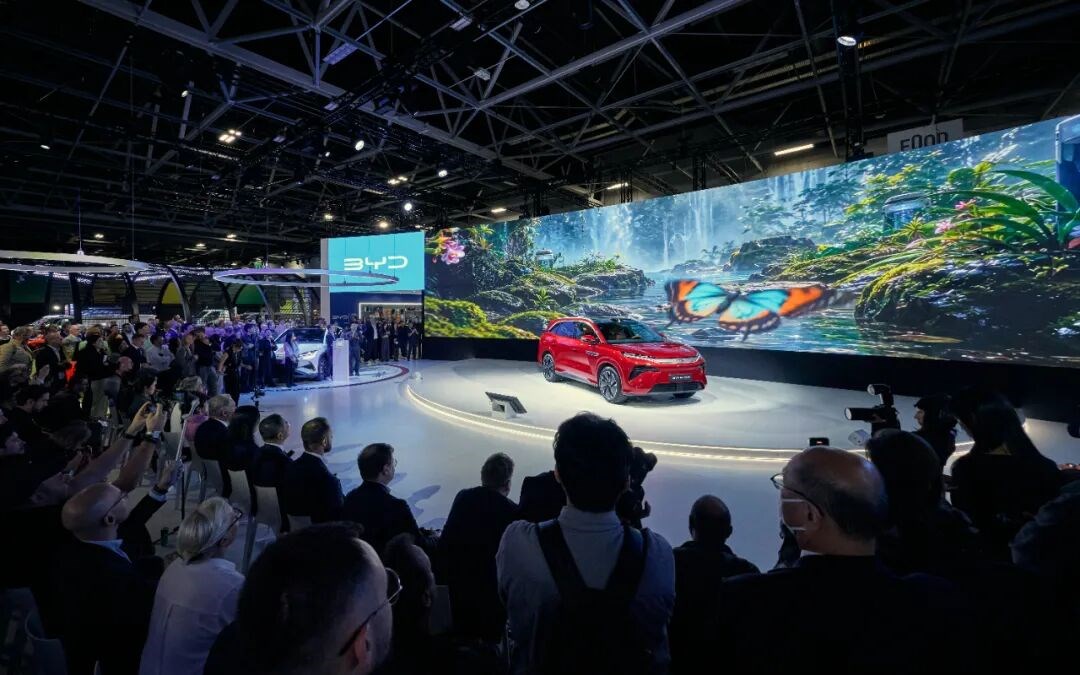
奇瑞管理层对四季度保持乐观,公司将加速海外俄罗斯、巴西、东盟基地产能释放,持续扩大高毛利海外订单占比;国内端聚焦星途、捷途高端序列上量,严控终端无序降价,力争四季度毛利率维持在16% 以上,全年出口目标继续上调。比亚迪则重点推进海外产能落地与高端车型交付节奏,依靠海外市场溢价对冲国内竞争压力,优先稳住整体毛利率水平。
此外,上汽管理层提出,四季度将加快海外整车及零部件本地化落地,重点发力欧洲、东南亚市场;自主板块聚焦智己高端车型交付,优化产品结构,同时推动合资板块控本增效,力争四季度盈利环比改善;广汽管理层在财报会上提出,四季度主线是控费减亏,精简低效 SKU、优化渠道布局、严控销售费用,加快新能源车型迭代,依托新平台车型提升单车毛利,争取逐步收窄亏损;出口业务继续保持扩张,作为对冲国内市场压力的补充增量。
由此可见,出口的价值在2026年被提升到新高度。前三季度出口820.5万辆的成绩单,证明海外市场是对冲国内内卷的第二增长曲线,但风险同样突出:海外地缘政策、关税壁垒、区域市场竞争加剧、本地化运营成本抬升,持续考验车企全球化盈利能力,供应链、渠道、合规能力等决定了车企海外业务能不能持续贡献利润。
2026年三季报,俨然是中国汽车产业高质量转型的一面镜子。3.3%的行业利润率,是持续价格博弈、上游成本挤压留下的印记,也标志着行业彻底告别“普涨普赚”的规模红利时代。过去很长一段时间,行业的共识是“以销量换份额”,但这一轮财报的分化结果清晰证明:销量规模不等于盈利质量,技术底座、产品结构、全球化布局、供应链掌控力,才是穿越周期的底层资产。对整个行业而言,三季报给出的启示足够明确:汽车产业下半场,比拼的早已不是谁卖得更多,而是谁能长期、稳定地赚到钱。
 未登录
车友评论0人参与