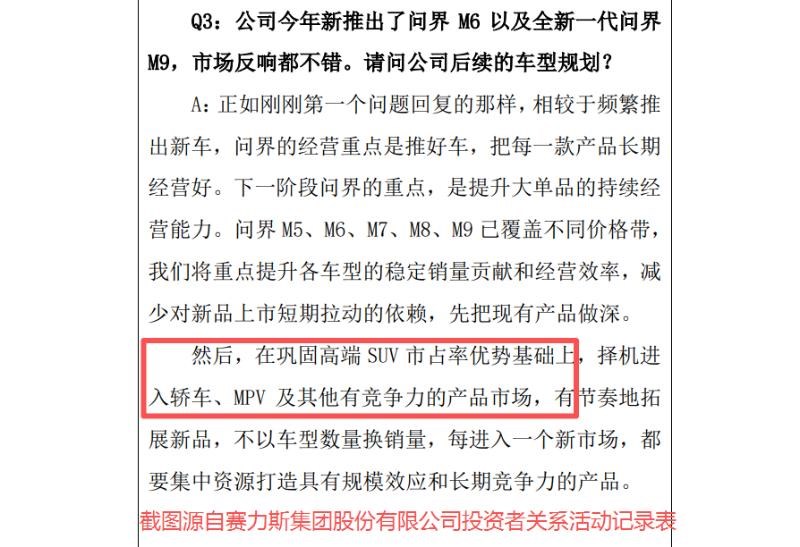
近日有消息称,赛力斯与华为新一轮谈判已完成,相关合同正在走内部审批流程。虽然本次谈判的具体条款尚未对外披露,但结合赛力斯此前投资者会议纪要来看,赛力斯方面表示“将在巩固高端SUV市场份额优势的基础上,择机切入轿车、MPV等具备竞争力的产品赛道”,试图跳出SUV“舒适圈”,寻找新的增长点。
实际上,过去几年问界凭借高端新能源SUV赛道实现快速爆发,M5、M6、M7、M8、M9系列完整覆盖20万-60万SUV价格带,在高端SUV市场站稳市占优势,也验证了“赛力斯制造+华为智能方案”合作模式的可行性。
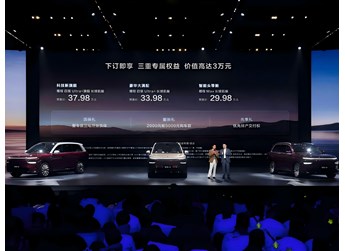
依托强势SUV产品矩阵,问界始终是鸿蒙智行的核心基本盘。2026年上半年,问界交付16.08万辆,同比增长5.5%,贡献鸿蒙智行超67%的销量,在体系多品牌分流的背景下,依旧撑起品牌大半销量。目前车型分工清晰,M7为主力走量车型,M9稳居50万级高端市场销冠,M6下沉开拓20万级市场,稳固全域价格布局。
但当下行业痛点凸显,SUV赛道内卷严重、价格战持续,单一SUV品类难以支撑持续高增。同时品牌存在用户流失问题,不少认可鸿蒙座舱、乾崑智驾的意向用户,因偏好轿车、商务MPV车型,最终选择体系内其他品牌或外部竞品。
受行业价格战与内部流量分流双重影响,问界增长动能持续放缓,2026年增速远不及2024年爆发式水平。其二季度销量持续走弱,5月销量同比转负下滑17.18%,6月、7月跌幅持续扩大至30.19%、50.86%,8月同比依旧近乎腰斩。
与此同时,持续的行业价格战,不断压缩高端SUV赛道盈利空间,单一品类的增长“瓶颈”愈发凸显。即便问界稳固SUV市占优势,也难以依托单一赛道实现长期增长,同时大量偏好轿车、MPV的意向用户流失,成为制约品牌发展的核心痛点。
赛道增长乏力直接反映在赛力斯2026年上半年的经营业绩上。财报显示,当期营收574.19亿元,同比下降7.9%;毛利125.22亿元,同比下滑24.3%,毛利率回落至21.8%。盈利端降幅更为显著,营业利润、除税前利润均亏损23.53亿元,归母净亏损17.17亿元,同比降幅达158.4%,基本每股收益由正转负。
对于业绩承压,赛力斯方面给出多重原因。一方面,今年二季度问界主力车型处于迭代过渡期,新旧车型衔接错位,产能与销售规模效应无法充分释放,营收端持续承压;另一方面,上游供应链成本大幅上涨,电池级碳酸锂价格同比暴涨132.2%,叠加车规级芯片结构性短缺、价格攀升,进一步抬高整车制造成本。
在此背景下,赛力斯布局轿车与MPV品类,可以说是修复盈利、突破增长瓶颈的关键战略。依托成熟的魔方平台、鸿蒙座舱、乾崑智驾技术底座,新品无需从零研发底层系统,可有效控制研发成本。同时,品牌现有线下渠道、用户运营体系可直接复用,摊薄固定渠道与营销成本,相比打造全新品牌,大幅降低新品冷启动成本,为长期发展打开增量空间。
不过机遇之外,是两大不容忽视的风险。首先是外部赛道竞争压力,国内高端轿车市场早已是红海,特斯拉、比亚迪、极氪、蔚来等品牌已经构建起底盘调校、整车工程、用户运营的深厚壁垒;高端新能源MPV赛道同样内卷,腾势、理想、极氪、岚图等品牌卡位稳固。一旦产品定义出现偏差,很容易陷入有量无利的困境,进一步拖累盈利水平。
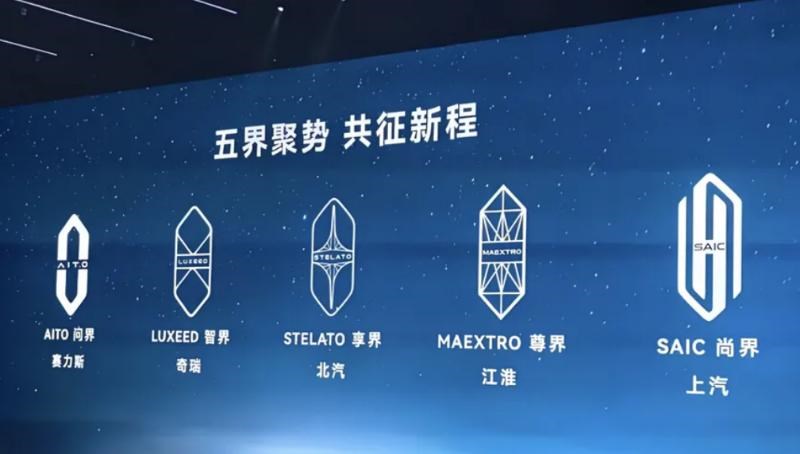
而相较于前者,第二个更为重要。第二个风险来自鸿蒙智行体系内部的品牌定位冲突。鸿蒙智行最初的分工思路,是不同品牌锁定不同品类:问界聚焦SUV,轿车交给享界、尚界,MPV归智界、尊界。
一旦问界推出轿车、MPV,将直接与体系内其他品牌形成客户争夺,极易出现渠道内耗、用户分流。如果各品牌价格带、用户画像切割不清,不仅会稀释问界原本清晰的“高端智慧SUV”品牌心智,也会削弱鸿蒙智行整体的运营效率。
客观来讲,问界布局轿车、MPV,是在单一SUV赛道增长见顶、盈利承压环境下,一次理性的中长期战略储备。短期之内,新品不会贡献营收,赛力斯的经营重心仍将放在现有SUV车型迭代与毛利率修复。
这项战略能否兑现价值,最终取决于三点:新品切入的市场时机、产品定义能力,以及鸿蒙智行内部品牌边界的清晰划分。在激烈的行业价格战背景下,问界的跨品类扩张之路,注定充满考验。
 未登录
车友评论0人参与